2020年中国图书零售行业市场现状及竞争格局分析 市场集中度较低
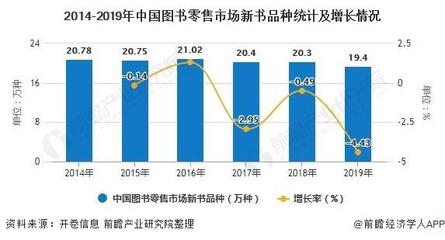
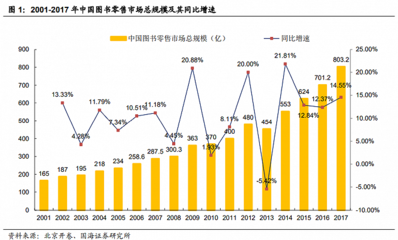
2020年,中国图书零售市场在疫情冲击下经历了短暂波动,但整体规模仍保持增长态势。据开卷信息数据显示,2020年中国图书零售市场码洋规模为970.8亿元,同比下降5.08%,主要受新冠疫情影响,实体书店销售大幅下滑。线上渠道逆势增长,网店码洋占比进一步攀升至79%,成为市场增长的主要驱动力。从市场结构看,图书零售行业呈现以下特征:
一、市场现状
- 渠道分化明显:实体书店受疫情防控措施影响,客流量锐减,全年码洋规模同比下降33.8%;而线上电商平台凭借便捷性和促销活动,码洋规模同比增长7.27%,其中短视频电商等新兴渠道开始崛起。
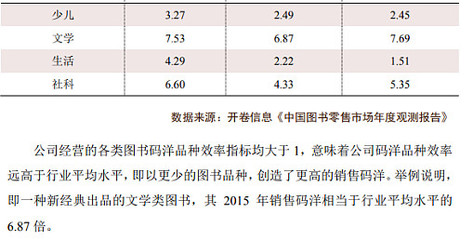
- 品类表现分化:少儿图书和教辅教材类表现稳健,少儿图书码洋占比达28.31%,依然是最大细分市场;文学类图书受影视IP带动有所增长,社科类图书受主题出版拉动,但整体增速放缓。
- 价格竞争加剧:线上渠道折扣力度加大,全年网店折扣率为5.9折,实体书店为8.9折,低价策略进一步压缩了出版机构的利润空间。
二、竞争格局
- 市场集中度较低:2020年,图书零售市场CR10(前十名出版社市场份额)约为20%,CR50约为40%,整体市场高度分散。头部出版机构如人民出版社、中信出版社、机械工业出版社等市场份额均在3%以下,尚未形成垄断格局。这与图书品类繁多、读者需求多样化以及中小出版社活跃有关。
- 线上渠道集中度高:在网店渠道中,当当、京东、天猫等平台占据主导地位,但抖音、快手等短视频电商快速渗透,进一步分散了流量。实体书店则呈现连锁化趋势,新华书店系统仍占据实体渠道主要份额。
- 民营与国有并存:国有出版社凭借教材教辅出版和资源优势,在市场中占据重要地位;民营策划机构在社科、文艺、少儿等大众出版领域表现活跃,市场竞争充分。
三、
2020年中国图书零售行业在疫情下展现出韧性,线上化趋势加速,但市场集中度低、竞争分散的格局未变。随着数字化转型和渠道融合深化,行业整合或逐步加速,但短期内仍将维持低集中度的竞争态势。出版机构需注重内容创新与精准营销,以在分散市场中提升竞争力。
如若转载,请注明出处:http://www.shxzikaoshu.com/product/23.html
更新时间:2026-11-01 15:14:47