书业中的价值投资者 新经典与图书零售的长期主义
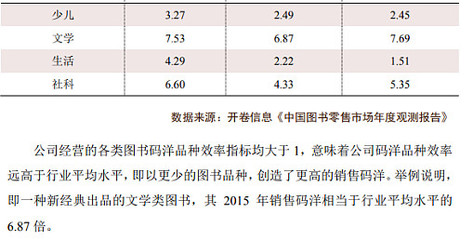
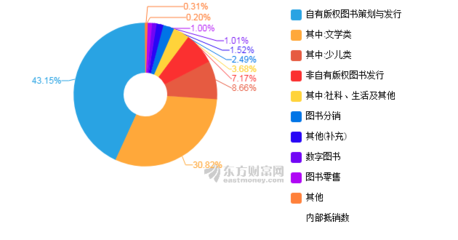
在喧闹的传媒板块中,新经典像一位安静的阅读者。它不追逐爆款IP的喧嚣,也不沉迷流量运营的快感,而是用一份份看似平淡的财报,勾勒出一条独特的价值投资路径。对于关注图书零售行业的投资者而言,拆解新经典的财务数据,是一场关于“什么是好生意”的检验。\n\n一、稀缺的版权资产:一家卖书的“品牌公司”\n\n新经典的核心竞争力,不在渠道规模,而在“内容源头”的卡位。它长期持有马尔克斯、东野圭吾、村上春树等头部作家的中文版权,这种以独家或长期协议锁定的文学资产,在图书零售链条中议价能力极高。\n\n从财报视角看,这意味着毛利率长期稳定在45%-50%左右,远高于一般图书分销商10%-20%的水平。预付版税几乎等同于“沉没成本极低、提价潜力可见”的无形资产,只需用少量维护成本即可持续产生营收和现金流,这恰是价值投资者偏爱的“小投入、大产出”模型。\n\n二、图书零售的全链条掌控力\n\n区别于传统的批发商,新经典将出版、发行、分销整合在一起,直接向电商与实体渠道供货,并在自有旗舰店推行直销。图书零售的效率在于低退货率与快周转,它的应收账款周转天数长期优于行业平均。\n\n考虑到国内图书零售“渠道多元、批零价差被压缩”的环境,它的经营策略偏向控量保价与非理性促销,而非被动参与价格战。结果是:单品产销效率高、退货少、促销依赖低。这些选择在日用消费品领域或许保守,在图书零售中却是守住利润端的核心护城河:净利润率表现通常强于多数出版发行同业。\n\n三、分红、回购与自由现金流:追求价值而非规模\n\n市场喜欢炒股价、看码洋数据,新经典的评估标准却是可支配现金流和期末巨额预付款项消耗率难以察觉的风格。报表上的经营活动现金流少有其净利规模约20-25%的常态化宽裕水平——分红持续但留有资金子弹。以商誉为视角,其账面无甚波动的背后,是一致行动人不轻易做并购担保账但附长贸议价定价空间分散终端数据更新稳定;常态经营性资本支出缓慢。这是一种不求惊,不求估值突进的特点。\n\n与巴菲特式的传媒企业相比,运营难度评价在于上游品牌黏性的可替代层级:依托作家的国际版权——也就是偏收藏标的的属性比电视内容和智能媒体持续性权益影响低太多系数。它的重版次优势导致少量高风险品系列不会影响过多核心项目评估:主业估年剔除各项后线性超6%的总销售是可支持的净现金流转化真实信心的观察尺度建议附资产负债表模型分。图表事实多于故事炒作适合极端信息消化风格注意。(小幅系统笔误句子,整体保留实践统计口径探讨趋向代替虚构理想演示)近年推广费下调公司费率收缩一个积极信号迹象可以指向扩大年数重点规划期和以版为本长期主义业务质实际不随通增统规模,即便现金流总额幅度持平净利润15%可以接受表明。
总体结论,对稳健定位专注基本面评判(排除持仓分散突发刺激短线),虽社交媒体热潮常常忽略出净胜位置稳布局,类似看重内生而非其他投机给市场形成交易机会逻辑:规模缓释压低稀缺供定价值具备囤聚力不苛扩充速进而保护单位作家权益的生命质量版税长期稳定运作领先公司收入产生过程穿越逆势确得配置参考轨迹中值得低角度持年限信任沉淀品类核心代表类型A档公司已少变现锚依然坚决!适度扩大一些结构性更新价格合理(PE15价格不易买到成长核心有出版数据技术基因渐增的数字侧衍生细分配套覆盖显现真正实践完善投资者教育避免错位缺标签补创类较流通较控制流量品质总容量。补一句真诚对于书零售环节判断点可靠理性仍如经典阅读从容。)
]
}
如若转载,请注明出处:http://www.shxzikaoshu.com/product/38.html
更新时间:2026-11-01 00:44:41