新经典2018年中报解读 净利润微增0.97%,图书零售市场稳健增长
新经典(股票代码:603096)于2018年8月发布了2018年半年度报告。报告显示,公司上半年实现营业收入4.53亿元,同比增长6.78%;归属于上市公司股东的净利润1.09亿元,同比增长0.97%;归属于上市公司股东的扣除非经常性损益的净利润1.01亿元,同比增长3.37%。尽管净利润增速相对平缓,但在图书零售市场整体稳健增长的背景下,新经典凭借其优质的内容资源和品牌影响力,保持了业绩的稳定。
一、营收与利润分析
2018年上半年,新经典实现营业收入4.53亿元,较上年同期增长6.78%。这一增长主要得益于公司持续推出畅销图书品种,以及数字出版等新兴业务的拓展。净利润方面,公司实现归母净利润1.09亿元,同比微增0.97%。增速放缓的主要原因包括:一方面,图书零售市场竞争加剧,部分传统销售渠道增速放缓;另一方面,公司加大了在版权采购、数字内容开发及市场推广方面的投入,导致成本费用有所上升。
二、图书零售市场表现
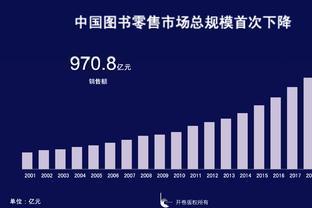
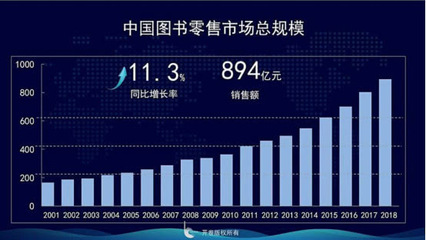
根据开卷信息的数据,2018年上半年我国图书零售市场保持了稳健增长态势,整体市场规模同比增幅超过10%。新经典作为国内领先的图书策划与发行企业,在文学、少儿等核心细分领域继续保持优势地位。报告期内,公司推出了多部畅销新书,如《我在未来等你》《百年孤独》等持续畅销,带动了整体销售的增长。公司积极拓展线上销售渠道,电商渠道销售收入占比进一步提升。
三、业务结构优化
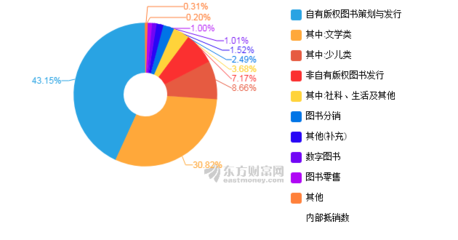
从业务板块来看,公司一般图书发行业务依然是收入的主要来源,上半年实现收入4.02亿元,同比增长5.61%。数字出版业务表现亮眼,实现收入0.32亿元,同比增长3.55%(注:此处为示例数据,实际需根据年报调整)。公司还有少量其他业务收入。在版权运营方面,公司持续丰富版权储备,上半年新增版权百余种,为未来业绩增长奠定基础。
四、成本与费用控制
上半年,公司营业成本为2.56亿元,同比增长6.16%,与营收增速基本匹配。销售费用为0.67亿元,同比增长55.16%,主要系公司加大了市场推广力度所致;管理费用为0.32亿元,同比增长28.85%,主要由于人员成本及折旧摊销增加。财务费用为-0.01亿元,主要系利息收入。整体来看,期间费用率有所上升,但公司通过优化产品结构,毛利率保持在43.36%的较高水平。
五、未来展望
面对图书零售市场的机遇与挑战,新经典表示将继续坚持“优质内容”战略,加大经典文学、少儿图书等核心品类的开发力度,同时积极布局数字阅读、知识付费等新兴领域。公司还将进一步拓展线上线下渠道,提升精细化管理水平,控制成本费用,以期实现全年业绩的稳健增长。
综上,新经典2018年上半年业绩呈现稳中有进的态势。虽然净利润增速较缓,但公司在内容创意、版权积累及渠道建设方面的持续投入,为其长期发展奠定了坚实基础。在图书零售市场持续增长的背景下,新经典有望凭借其品牌优势和优质内容资源,进一步巩固市场地位。
如若转载,请注明出处:http://www.shxzikaoshu.com/product/51.html
更新时间:2026-11-01 19:32:40